
Trong quá trình học và nghiên cứu kinh tế, một trong những câu hỏi phổ biến nhất với người học mới là ATC là gì trong Kinh tế vi mô và tại sao khái niệm này lại quan trọng. Hiểu rõ ATC sẽ giúp bạn nắm vững bản chất chi phí sản xuất, từ đó phân tích hiệu quả hoạt động của doanh nghiệp trong các mô hình kinh tế khác nhau. Trong bài viết này, chúng ta sẽ đi sâu vào khái niệm, cách tính, đặc điểm và ứng dụng thực tiễn của chỉ số ATC.
Tổng quan môn Kinh tế vi mô
Kinh tế vi mô (Microeconomics) là một nhánh của kinh tế học tập trung nghiên cứu hành vi của các tác nhân kinh tế nhỏ như cá nhân, hộ gia đình và doanh nghiệp. Nội dung chính của môn học xoay quanh cách các chủ thể này đưa ra quyết định trong điều kiện nguồn lực khan hiếm.
Một trong những vấn đề cốt lõi của kinh tế vi mô chính là chi phí sản xuất. Bởi vì:
- Doanh nghiệp luôn phải cân nhắc giữa chi phí và doanh thu.
- Mục tiêu tối đa hóa lợi nhuận phụ thuộc trực tiếp vào chi phí.
- Giá cả thị trường thường bị ảnh hưởng bởi cấu trúc chi phí.
Trong hệ thống chi phí, có nhiều loại khác nhau như:
- Chi phí cố định (FC)
- Chi phí biến đổi (VC)
- Tổng chi phí (TC)
- Chi phí cận biên (MC)
- Đặc biệt là chi phí bình quân như ATC đóng vai trò như một “thước đo tổng hợp” giúp doanh nghiệp hiểu được chi phí trung bình trên mỗi sản phẩm.
ATC là gì trong kinh tế vi mô? Khái niệm, công thức và cách tính
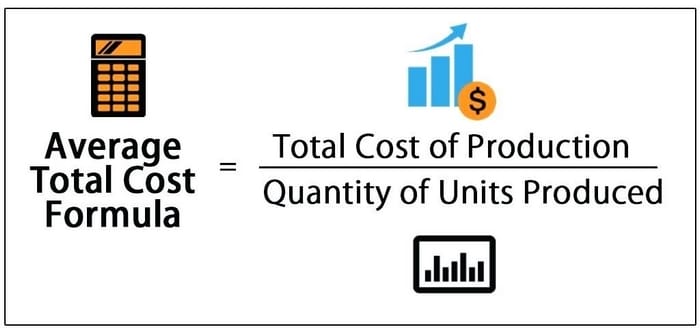
ATC (viết tắt của cụm từ tiếng Anh Average Total Cost) hay còn gọi là chi phí bình quân toàn phần. ATC là chi phí trung bình mà doanh nghiệp phải bỏ ra để sản xuất một đơn vị sản phẩm. Nói cách khác, ATC giúp trả lời câu hỏi: “Mỗi sản phẩm làm ra tốn bao nhiêu chi phí?”.
Công thức tính ATC
ATC được tính theo công thức:
| ATC = TC / Q |
Trong đó:
- ATC: Chi phí bình quân toàn phần
- TC (Total Cost): Tổng chi phí
- Q: Sản lượng.
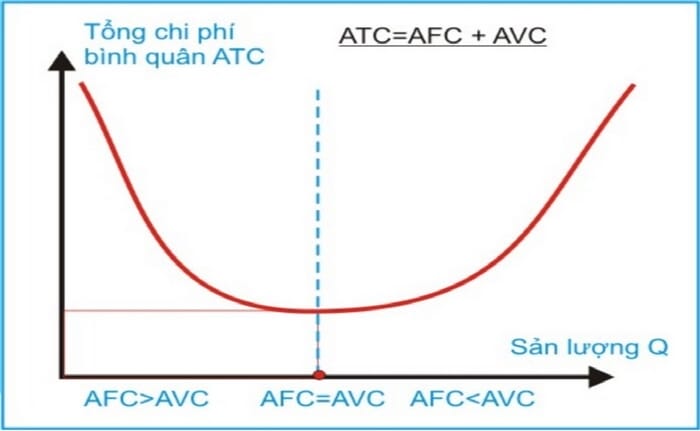
Ngoài ra, ATC còn có thể viết lại như sau:
| ATC = AFC + AVC |
Trong đó:
- AFC (Average Fixed Cost): Chi phí cố định bình quân.
- AVC (Average Variable Cost): Chi phí biến đổi bình quân.
Cách tính từng bước
Để tính ATC, bạn có thể thực hiện theo 3 bước:
- Xác định tổng sản lượng (Q)
- Tính tổng chi phí (TC = FC + VC)
- Chia TC cho Q để ra ATC.
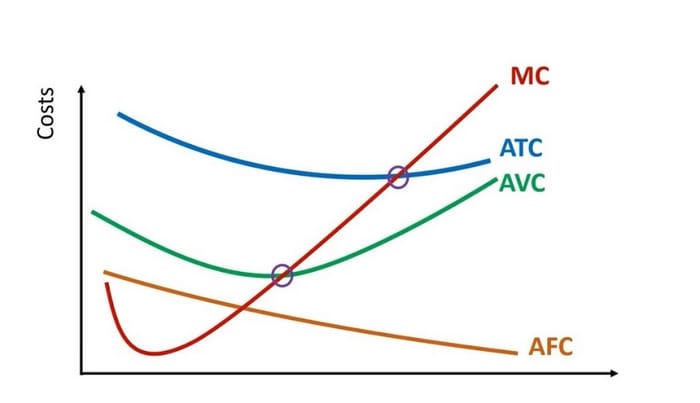
Đặc điểm của đường ATC và mối quan hệ với các loại chi phí khác
Một phần rất quan trọng khi học về ATC trong kinh tế vi mô là hiểu được đặc điểm của đường chi phí này. Bao gồm:
1. Đường ATC có dạng chữ U
Trong hầu hết các trường hợp, đường ATC có hình chữ U vì:
- Giai đoạn đầu: ATC cao do chi phí cố định lớn.
- Giai đoạn giữa: ATC giảm khi sản lượng tăng.
- Giai đoạn sau: ATC tăng do chi phí biến đổi tăng nhanh.
2. Nguyên nhân tạo ra đường chữ U
Có hai nguyên nhân chính:
- Hiệu ứng quy mô (Economies of scale): Khi sản xuất nhiều hơn, chi phí cố định được phân bổ cho nhiều sản phẩm → ATC giảm.
- Quy luật năng suất giảm dần: Khi mở rộng quá mức, hiệu quả giảm → chi phí tăng → ATC tăng.
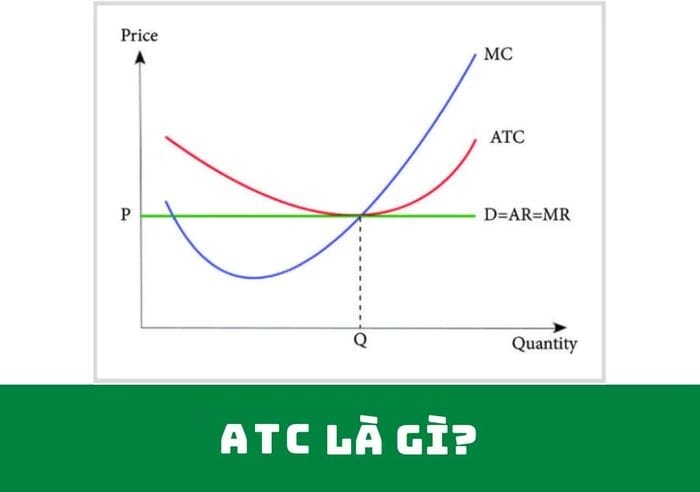
3. Mối quan hệ giữa ATC và MC
Chi phí cận biên (MC) có mối quan hệ chặt chẽ với ATC:
- MC < ATC → ATC giảm
- MC > ATC → ATC tăng
- MC = ATC → ATC đạt giá trị thấp nhất.
Điểm này được gọi là điểm tối ưu chi phí.
Ý nghĩa của ATC trong kinh tế vi mô và doanh nghiệp
Hiểu rõ ATC là gì trong kinh tế vi mô sẽ giúp bạn nhận ra vai trò cực kỳ quan trọng của nó trong phân tích kinh tế.
1. Cơ sở định giá sản phẩm
Doanh nghiệp cần đặt giá bán sao cho:
- Giá ≥ ATC → không bị lỗ
- Giá > ATC → có lợi nhuận.
Nếu giá thấp hơn ATC, doanh nghiệp sẽ không bù đắp được chi phí.
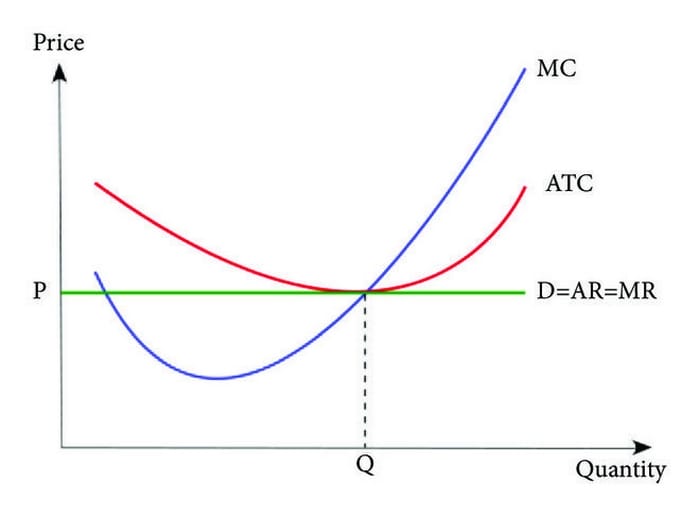
2. Xác định điểm hòa vốn
Điểm hòa vốn xảy ra khi: Doanh thu = Tổng chi phí. Hay: P = ATC. Nhờ đó, doanh nghiệp biết được mức giá tối thiểu cần đạt.
3. Tối ưu hóa sản lượng
Doanh nghiệp luôn muốn sản xuất tại mức: ATC thấp nhất. Đây là điểm hiệu quả nhất về chi phí.
4. Đánh giá hiệu quả sản xuất
So sánh ATC giữa các giai đoạn giúp:
- Phát hiện lãng phí
- Cải thiện quy trình
- Tăng năng suất.
Những sai lầm phổ biến khi học ATC trong kinh tế vi mô
Khi nghiên cứu khái niệm ATC trong kinh tế vi mô, nhiều người học thường mắc một số lỗi cơ bản khiến việc hiểu và áp dụng bị sai lệch:
Nhầm lẫn ATC với TC (Total Cost – Chi phí tổng)
Nhiều người mới học thường nghĩ ATC là chi phí tổng, dẫn đến nhầm lẫn khi phân tích các quyết định sản xuất. Thực tế, ATC là chi phí trung bình trên mỗi đơn vị sản phẩm, được tính bằng công thức:
Trong đó, Q là sản lượng.
Không phân biệt rõ hai khái niệm này sẽ khiến việc vẽ và phân tích đồ thị chi phí trở nên sai lệch.
Không chia TC cho sản lượng
Lỗi này khiến ATC bị nhầm với TC và dẫn đến kết luận sai về điểm tối ưu sản xuất hay mối quan hệ với chi phí cận biên (MC).
Không hiểu hình dạng chữ U của đồ thị ATC
Đồ thị ATC thường có hình dạng chữ U do sự kết hợp giữa chi phí cố định trung bình (AFC) giảm dần khi sản lượng tăng và chi phí biến đổi trung bình (AVC) tăng khi sản lượng lớn. Nếu không hiểu nguyên lý này, người học sẽ khó nhận biết điểm tối ưu sản xuất hay so sánh với MC.
Bỏ qua mối quan hệ với MC
Bỏ qua mối liên hệ này sẽ dẫn đến sai lầm trong việc xác định mức sản lượng tối ưu và phân tích lợi nhuận.
Qua bài viết, bạn đã hiểu rõ ATC là gì trong Kinh tế vi mô cũng như cách tính, đặc điểm và ứng dụng của nó. Đây là một khái niệm nền tảng giúp phân tích chi phí và tối ưu hóa hoạt động sản xuất của doanh nghiệp. Việc nắm vững ATC không chỉ giúp bạn học tốt mà còn hỗ trợ trong các quyết định kinh doanh thực tế, giúp bạn sẽ dễ dàng tiếp cận các nội dung nâng cao hơn trong kinh tế học.
