
Một trong những chỉ số được quan tâm hàng đầu giúp doanh nghiệp phân tích chi phí sản xuất là AVC. Hiểu rõ AVC là gì trong Kinh tế vi mô giúp các nhà quản lý xác định hiệu quả sản xuất, tối ưu hóa lợi nhuận và định giá sản phẩm hợp lý. Bài viết này sẽ giải thích chi tiết khái niệm AVC cùng công thức tính, cách sử dụng và tầm quan trọng trong thực tiễn quản lý doanh nghiệp.
Khái niệm AVC là gì trong Kinh tế vi mô
AVC (Average Variable Cost) là chi phí biến đổi bình quân, thể hiện mức chi phí trung bình mà một đơn vị sản phẩm phải chịu trong quá trình sản xuất, chỉ tính các chi phí biến đổi. Đây là chỉ tiêu quan trọng giúp doanh nghiệp đánh giá năng lực sản xuất và chi phí vận hành trong ngắn hạn.
Chi phí biến đổi bình quân chỉ tính các chi phí phát sinh theo sản lượng sản xuất, bao gồm:
- Nguyên vật liệu trực tiếp
- Lao động trực tiếp
- Chi phí năng lượng hoặc nguyên liệu phụ thuộc sản lượng.
Ngược lại, các chi phí cố định như thuê nhà máy, trang thiết bị không được tính vào AVC vì không thay đổi theo số lượng sản xuất.
Công thức tính AVC và ví dụ minh họa
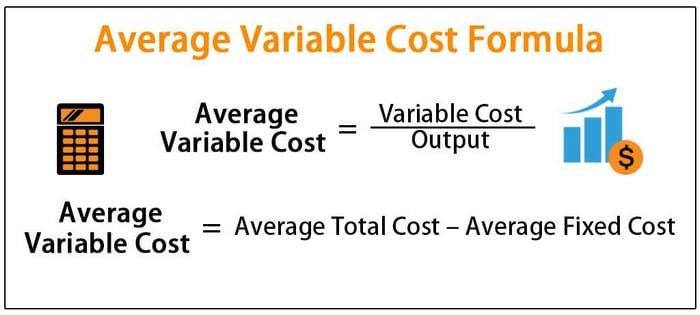
Cách tính AVC trong kinh tế vi mô có thể thực hiện theo công thức sau đây:
AVC = Tổng Chi Phí Biến Đổi / Số Lượng Sản Phẩm Sản xuất trong kỳ
Trong đó:
- Tổng chi phí biến đổi (TVC): là tất cả chi phí trực tiếp thay đổi theo sản lượng.
- Số lượng sản phẩm (Q): số đơn vị sản phẩm được sản xuất trong kỳ.
Ngoài ra, AVC cũng có thể tính gián tiếp từ tổng chi phí bình quân (ATC) và chi phí cố định bình quân (AFC):
AVC=ATC−AFC
Đặc điểm và đồ thị của chi phí biến đổi bình quân AVC
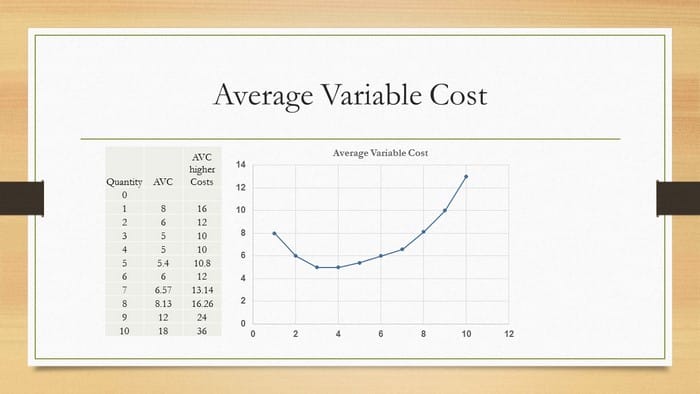
Chi phí biến đổi bình quân (AVC) là chi phí biến đổi trên mỗi đơn vị sản phẩm, phản ánh hiệu quả sử dụng lao động, nguyên liệu và các yếu tố sản xuất biến đổi trong quá trình sản xuất. Hiểu rõ đặc điểm và đồ thị của AVC giúp doanh nghiệp và sinh viên kinh tế phân tích, dự báo chi phí và xác định mức sản xuất tối ưu. Dưới đây là các đặc điểm của chỉ số này:
1. Đường AVC thường có hình chữ U
Trong thực tế, khi vẽ đồ thị, đường chi phí biến đổi bình quân thường có dạng chữ U, phản ánh ba giai đoạn chính trong quá trình sản xuất:
Giai đoạn đầu (giảm dần)
Khi sản lượng còn thấp, việc tăng sản lượng giúp sử dụng lao động và nguyên liệu hiệu quả hơn. Chi phí biến đổi trên mỗi sản phẩm (AVC) giảm, nhờ tận dụng tối đa năng suất của các yếu tố sản xuất.
Giai đoạn giữa (tối thiểu)
Khi sản lượng tiếp tục tăng, AVC đạt mức tối thiểu, thể hiện mức sản xuất hiệu quả nhất về chi phí biến đổi.
Giai đoạn sau (tăng dần)
Khi sản lượng vượt quá mức tối ưu, năng suất yếu tố sản xuất bắt đầu giảm (luật năng suất biên giảm dần). AVC tăng dần do mỗi đơn vị sản phẩm phải sử dụng thêm nhiều chi phí biến đổi hơn để sản xuất.
2. Mối quan hệ với các loại chi phí khác
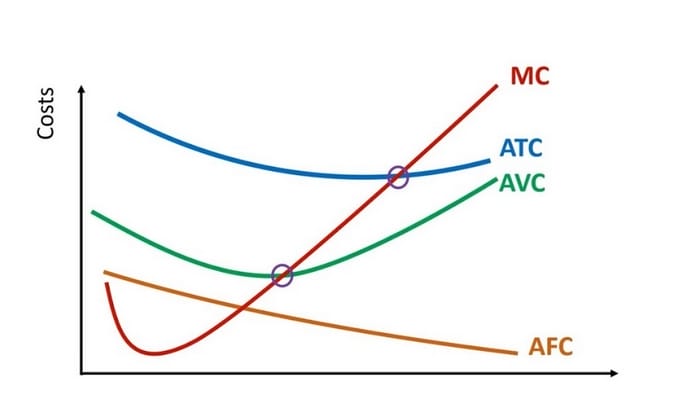
AVC và ATC (Average Total Cost – Chi phí trung bình tổng)
ATC bao gồm cả chi phí cố định trung bình (AFC) và chi phí biến đổi bình quân:
ATC=AFC+AVC
- Khi sản lượng tăng, AFC giảm, do đó ATC có xu hướng tiến gần về AVC ở mức sản lượng lớn.
- Điều này giúp doanh nghiệp dự đoán chi phí tổng dựa trên chi phí biến đổi, đặc biệt trong sản xuất quy mô lớn.
AVC và MC (Marginal Cost – Chi phí cận biên)
- Chi phí cận biên (MC) cắt đường AVC tại điểm tối thiểu của AVC.
- Khi MC < AVC, AVC giảm; khi MC > AVC, AVC tăng.
- Đây là nguyên lý quan trọng để xác định mức sản xuất tối ưu, nơi chi phí biến đổi trung bình là thấp nhất, giúp doanh nghiệp giảm chi phí và tăng lợi nhuận.
Tầm quan trọng của AVC trong kinh tế vi mô
Hiểu rõ chi phí biến đổi bình quân (AVC) không chỉ giúp doanh nghiệp tính toán chi phí sản xuất mà còn là cơ sở để ra các quyết định chiến lược trong kinh doanh. Dưới đây là các lý do cụ thể tại sao AVC lại quan trọng:
1. Định giá sản phẩm
Chi phí biến đổi bình quân là cơ sở để doanh nghiệp đặt giá bán hợp lý. Giá bán phải cao hơn hoặc bằng AVC để đảm bảo bù đắp chi phí biến đổi và góp phần trang trải một phần chi phí cố định.
2. Xác định mức sản xuất tối ưu
Sản xuất quá nhiều có thể làm tăng chi phí biến đổi không cần thiết, trong khi sản xuất quá ít có thể lãng phí cơ hội doanh thu. Hiểu rõ AVC giúp doanh nghiệp điều chỉnh sản lượng hợp lý.
3. Quyết định tạm dừng hoặc tiếp tục sản xuất
- Nếu giá sản phẩm ≥ AVC: doanh nghiệp nên tiếp tục sản xuất, ít nhất bù được chi phí biến đổi.
- Nếu giá sản phẩm < AVC: nên tạm ngừng sản xuất để giảm thiệt hại, vì tiếp tục sẽ gây lỗ thêm cho mỗi đơn vị sản phẩm.
4. Quản lý hiệu suất và tối ưu hóa lợi nhuận
Theo dõi AVC thường xuyên giúp doanh nghiệp:
- Nhận biết các khâu sản xuất tốn chi phí
- Tối ưu hóa nguyên liệu, lao động
- Tăng lợi nhuận trên mỗi đơn vị sản phẩm.
5. Ứng dụng trong quyết định đầu tư
Trước khi mở rộng sản xuất hay đầu tư vào dự án mới, doanh nghiệp sẽ so sánh giá bán dự kiến với AVC để đánh giá khả năng sinh lời và rủi ro tài chính.
Chi phí biến đổi bình quân (AVC) là chỉ số quan trọng trong kinh tế vi mô, giúp doanh nghiệp xác định chi phí trung bình mỗi sản phẩm. Hiểu rõ AVC là gì trong Kinh tế vi mô sẽ hỗ trợ doanh nghiệp việc định giá, xác định sản lượng tối ưu, quản lý hiệu suất để tối ưu lợi nhuận. Nó còn giúp nhà đầu tư ra quyết định đầu tư thông minh, giảm rủi ro tài chính. Đây là nền tảng không thể thiếu để điều hành doanh nghiệp hiệu quả và bền vững.
