
Trong quá trình học kinh tế, đặc biệt là môn vi mô, nhiều sinh viên thường thắc mắc TC là gì trong Kinh tế vi mô và vì sao khái niệm này lại quan trọng. Thực tế, TC không chỉ là một công thức đơn giản mà còn là nền tảng để phân tích chi phí, lợi nhuận và quyết định sản xuất của doanh nghiệp. Bài viết dưới đây sẽ giúp bạn hiểu rõ bản chất, cấu trúc và ứng dụng của TC trong thực.
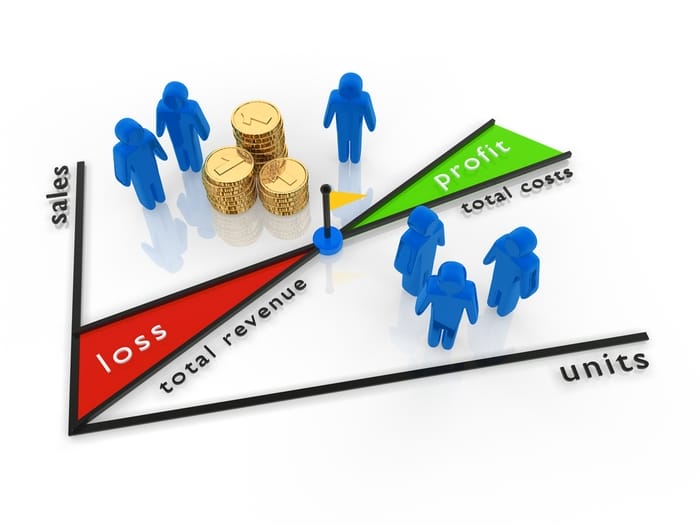
Khái niệm TC là gì trong Kinh tế vi mô cùng bản chất và ý nghĩa
Kinh tế vi mô là một nhánh thuộc kinh tế học, lĩnh vực này tập trung nghiên cứu hành vi của các tác nhân kinh tế nhỏ như cá nhân, hộ gia đình và doanh nghiệp. Môn học xoay quanh cách các chủ thể này đưa ra quyết định trong điều kiện nguồn lực khan hiếm.
TC là viết tắt của cụm từ tiếng Anh Total Cost, nghĩa là tổng chi phí. Đây là toàn bộ chi phí mà một doanh nghiệp phải bỏ ra để sản xuất một mức sản lượng nhất định trong một khoảng thời gian cụ thể. Tổng chi phí không chỉ phản ánh số tiền doanh nghiệp chi ra mà còn thể hiện hiệu quả sử dụng nguồn lực. Một doanh nghiệp có TC thấp hơn đối thủ thường có lợi thế cạnh tranh lớn hơn trên thị trường.
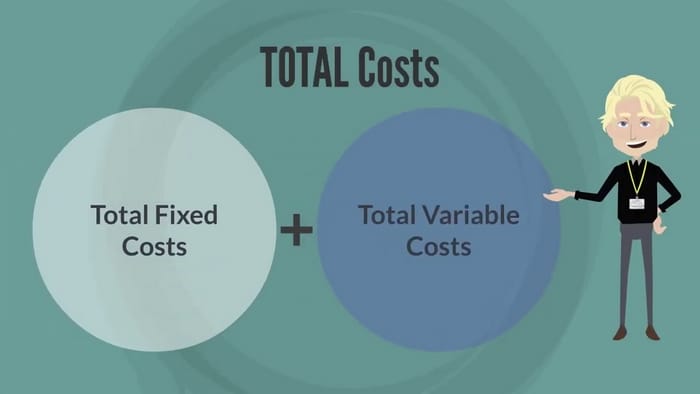
Về bản chất, TC là sự kết hợp của hai loại chi phí chính:
- Chi phí cố định (Fixed Cost – FC).
- Chi phí biến đổi (Variable Cost – VC).
Công thức cơ bản:
| TC = FC + VC |
Trong đó:
- FC là chi phí không đổi theo sản lượng.
- VC là chi phí thay đổi theo sản lượng.
Ý nghĩa của TC trong kinh tế vi mô rất lớn vì nó giúp doanh nghiệp:
- Xác định mức chi phí sản xuất
- Tính toán lợi nhuận
- Đưa ra quyết định sản xuất tối ưu.
Ngoài ra, trong học tập, TC còn là nền tảng để suy ra nhiều khái niệm quan trọng khác như chi phí trung bình (ATC), chi phí cận biên (MC).
Các thành phần cấu thành TC và đặc điểm chi tiết
Để hiểu sâu hơn TC là gì trong Kinh tế vi mô, bạn cần phân tích rõ từng thành phần cấu thành dưới đây:
Chi phí cố định (Fixed Cost – FC)
Chi phí cố định là những khoản chi không thay đổi khi sản lượng thay đổi trong ngắn hạn. Điều này có nghĩa là dù doanh nghiệp sản xuất nhiều hay ít, FC vẫn giữ nguyên. Đặc điểm của FC:
- Không phụ thuộc vào sản lượng.
- Tồn tại ngay cả khi doanh nghiệp không sản xuất.
- Thường khó cắt giảm trong ngắn hạn.
FC đóng vai trò quan trọng trong việc xác định điểm hòa vốn của doanh nghiệp.
Chi phí biến đổi (Variable Cost – VC)
Chi phí biến đổi là phần chi phí thay đổi theo mức sản lượng. Khi sản xuất càng nhiều, VC càng tăng. VC phản ánh mức độ hoạt động thực tế của doanh nghiệp. Đặc điểm của VC:
- Tăng khi sản lượng tăng.
- Có thể kiểm soát linh hoạt hơn FC.
- Gắn trực tiếp với hoạt động sản xuất.
Mối quan hệ giữa FC, VC và TC
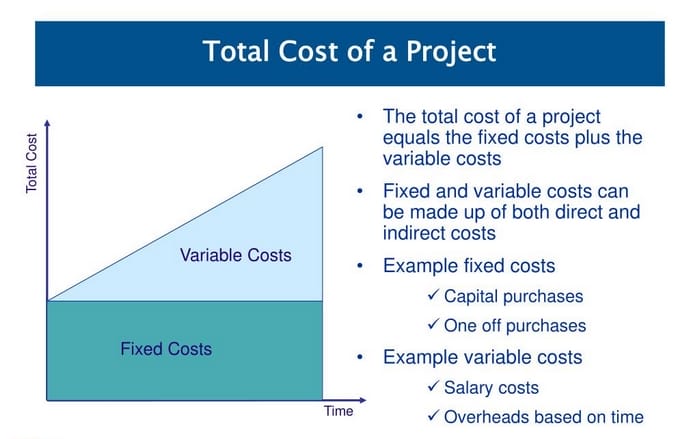
Tổng chi phí TC là tổng của FC và VC. Khi sản lượng thay đổi:
- FC không đổi
- VC thay đổi
- TC thay đổi theo VC.
Điều này dẫn đến một số hệ quả quan trọng:
- Khi sản lượng thấp, FC chiếm tỷ trọng lớn.
- Khi sản lượng tăng, VC chiếm tỷ trọng lớn hơn.
- TC tăng dần theo sản lượng.
Hiểu rõ mối quan hệ này giúp bạn dễ dàng phân tích chi phí trong các bài tập và thực tế.
Các khái niệm liên quan đến TC trong kinh tế vi mô
Khi học sâu hơn về TC trong Kinh tế vi mô, bạn sẽ gặp nhiều khái niệm mở rộng từ TC, chẳng hạn như:
Chi phí trung bình (Average Total Cost – ATC)
ATC là chi phí tính trên mỗi đơn vị sản phẩm: ATC = TC/Q. ATC giúp doanh nghiệp biết chi phí bình quân để sản xuất một sản phẩm.
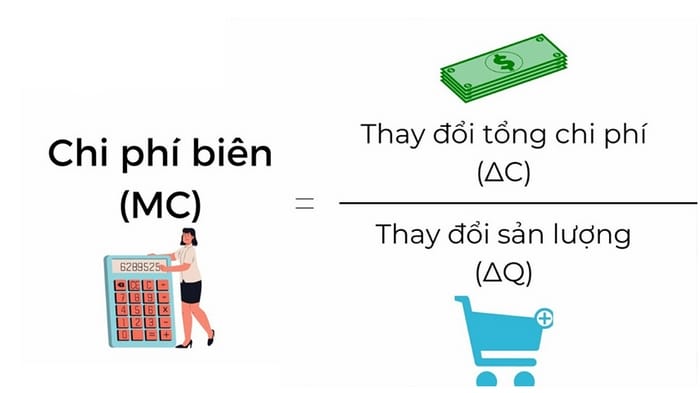
Chi phí cận biên (Marginal Cost – MC)
MC là chi phí tăng thêm khi sản xuất thêm một đơn vị sản phẩm: MC = ΔTC/ΔQ.
MC rất quan trọng vì doanh nghiệp thường tối đa hóa lợi nhuận tại điểm: MC = MR (doanh thu cận biên).
Chi phí cố định trung bình (AFC) và biến đổi trung bình (AVC)
- AFC = FC/Q
- AVC = VC/Q
Các chỉ số này giúp phân tích chi tiết cấu trúc chi phí.
Vai trò của TC trong quyết định sản xuất và kinh doanh
Hiểu rõ TC là gì trong Kinh tế vi mô giúp doanh nghiệp đưa ra nhiều quyết định quan trọng:
Quyết định mức sản lượng tối ưu
Doanh nghiệp phải cân nhắc giữa chi phí và doanh thu. Nếu TC tăng nhanh hơn doanh thu, việc mở rộng sản xuất có thể không hiệu quả.
Xác định điểm hòa vốn
Điểm hòa vốn là khi: Doanh thu = TC. Tại điểm này, doanh nghiệp không lãi cũng không lỗ. Đây là mốc quan trọng trong kinh doanh.
Xây dựng chiến lược giá
Giá bán phải đủ bù đắp TC và tạo lợi nhuận. Nếu giá thấp hơn TC trong dài hạn, doanh nghiệp sẽ thua lỗ.
Kiểm soát chi phí và tối ưu lợi nhuận
Doanh nghiệp luôn tìm cách giảm TC thông qua:
- Tối ưu quy trình sản xuất
- Tiết kiệm nguyên liệu
- Nâng cao năng suất lao động.
Ứng dụng TC trong học tập và bài tập kinh tế vi mô
Trong học tập, hiểu TC trong Kinh tế vi mô giúp bạn giải tốt nhiều dạng bài tập của môn học như:
Dạng bài xác định chi phí
Từ hàm TC, bạn có thể xác định:
- FC (khi Q = 0)
- VC = TC – FC.
Dạng bài tối đa hóa lợi nhuận
Sử dụng điều kiện: MC = MR. Chỉ số này kết hợp với TC để tính lợi nhuận.
Dạng bài hòa vốn và đóng cửa
- Hòa vốn: TR = TC
- Đóng cửa: P < AVC.
Trong thực tế, TC giúp doanh nghiệp:
- Lập kế hoạch tài chính
- Đánh giá hiệu quả sản xuất
- So sánh với đối thủ.
Doanh nghiệp có TC thấp hơn thường có lợi thế cạnh tranh lớn hơn.
Hiểu rõ TC là gì trong Kinh tế vi mô là bước nền tảng để học tốt môn kinh tế và áp dụng vào thực tế kinh doanh. TC không chỉ là tổng chi phí mà còn là công cụ quan trọng giúp doanh nghiệp đưa ra quyết định sản xuất và định giá. Khi nắm vững khái niệm này, bạn sẽ dễ dàng phân tích lợi nhuận và tối ưu hoạt động kinh tế.
